




Articles récents
 Financer une semi-remorque plateau de 40 pieds : ne vous limitez pas à la mensualitéOct 15, 2026
- Suspension pneumatique ou à lames : l’écart de prix d’une semi-remorque plateau de 40 pieds en vaut-il la peine ?Oct 15, 2026
- Comment la nuance d’acier et la conception du châssis influent sur le prix des semi-remorques plateau de 40 ftOct 15, 2026

Financer une semi-remorque plateau de 40 pieds : ne vous limitez pas à la mensualité
Une mensualité faible peut donner l’impression qu’une remorque plateau de 40 ft est abordable, tout en exposant l’entreprise à des coûts d’intérêt plus élevés, à un paiement final important ou à un manque de liquidités pour l’entretien. La meilleure offre de financement est celle qui permet de répondre à la charge de travail prévue de la remorque sans entraîner de déficit de trésorerie inacceptable lors de la livraison, de l’exploitation ou de la cession.
Le prix annoncé d’une remorque plateau de 40 ft n’est donc qu’un point de départ. La décision d’approbation doit reposer sur le coût de l’équipement livré et opérationnel, l’échéancier complet des remboursements et la trésorerie que la remorque peut raisonnablement générer. Une mensualité plus faible ne signifie pas nécessairement un coût inférieur ni un engagement moins risqué.
Déterminer ce qui est réellement inclus dans le prix d’achat
Deux devis ne sont comparables que s’ils portent sur les mêmes spécifications et le même périmètre de livraison. Un devis à l’exportation peut exclure le fret maritime, l’assurance, les frais de manutention à destination, les droits d’importation, l’immatriculation, l’inspection ou les modifications nécessaires à l’exploitation locale. Le prêteur peut financer la facture de la remorque, mais exiger que ces frais supplémentaires soient réglés immédiatement.
Établissez le coût de l’équipement livré et prêt à travailler avant de discuter de l’apport initial. Distinguez les taxes récupérables des coûts définitifs, tout en tenant compte de leur échéance dans les prévisions de trésorerie : la récupération d’une taxe ne supprime pas le besoin de financement initial.
Les spécifications doivent également être équivalentes sur le plan commercial. Les capacités des essieux, la tare, les équipements de freinage, les pneus, les verrous pour conteneurs le cas échéant et les dispositifs d’arrimage influent sur la capacité utile et l’adéquation à l’exploitation. Une remorque moins chère qui ne peut pas transporter légalement la charge prévue ne constitue pas une économie de financement.
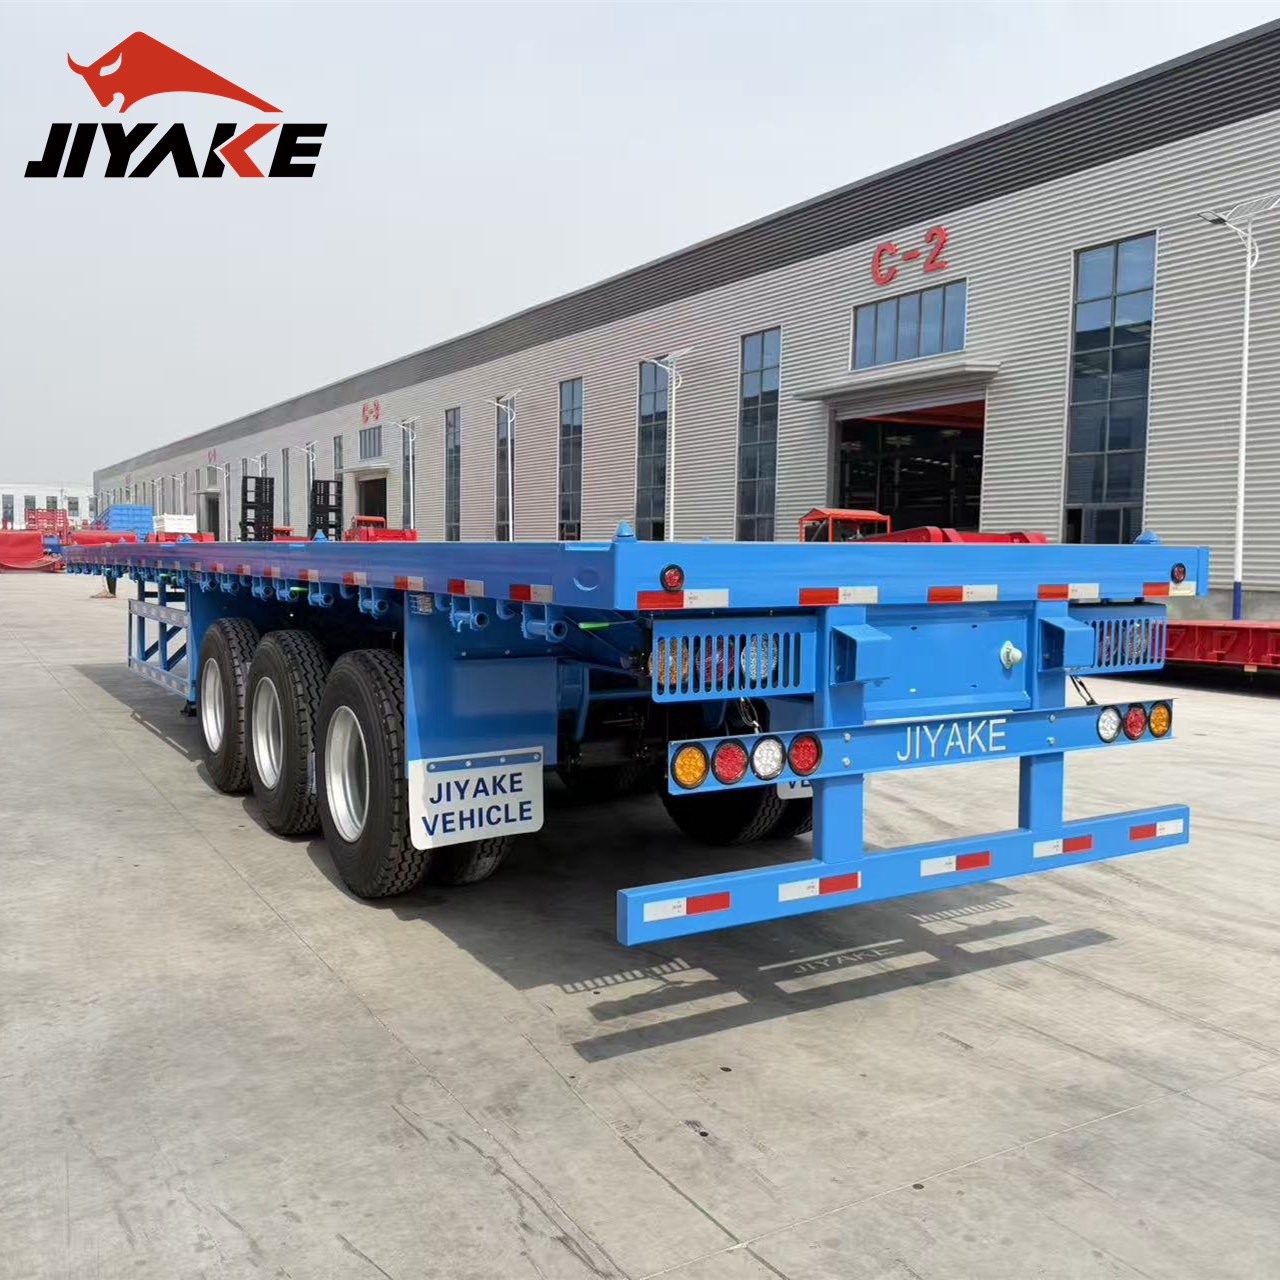
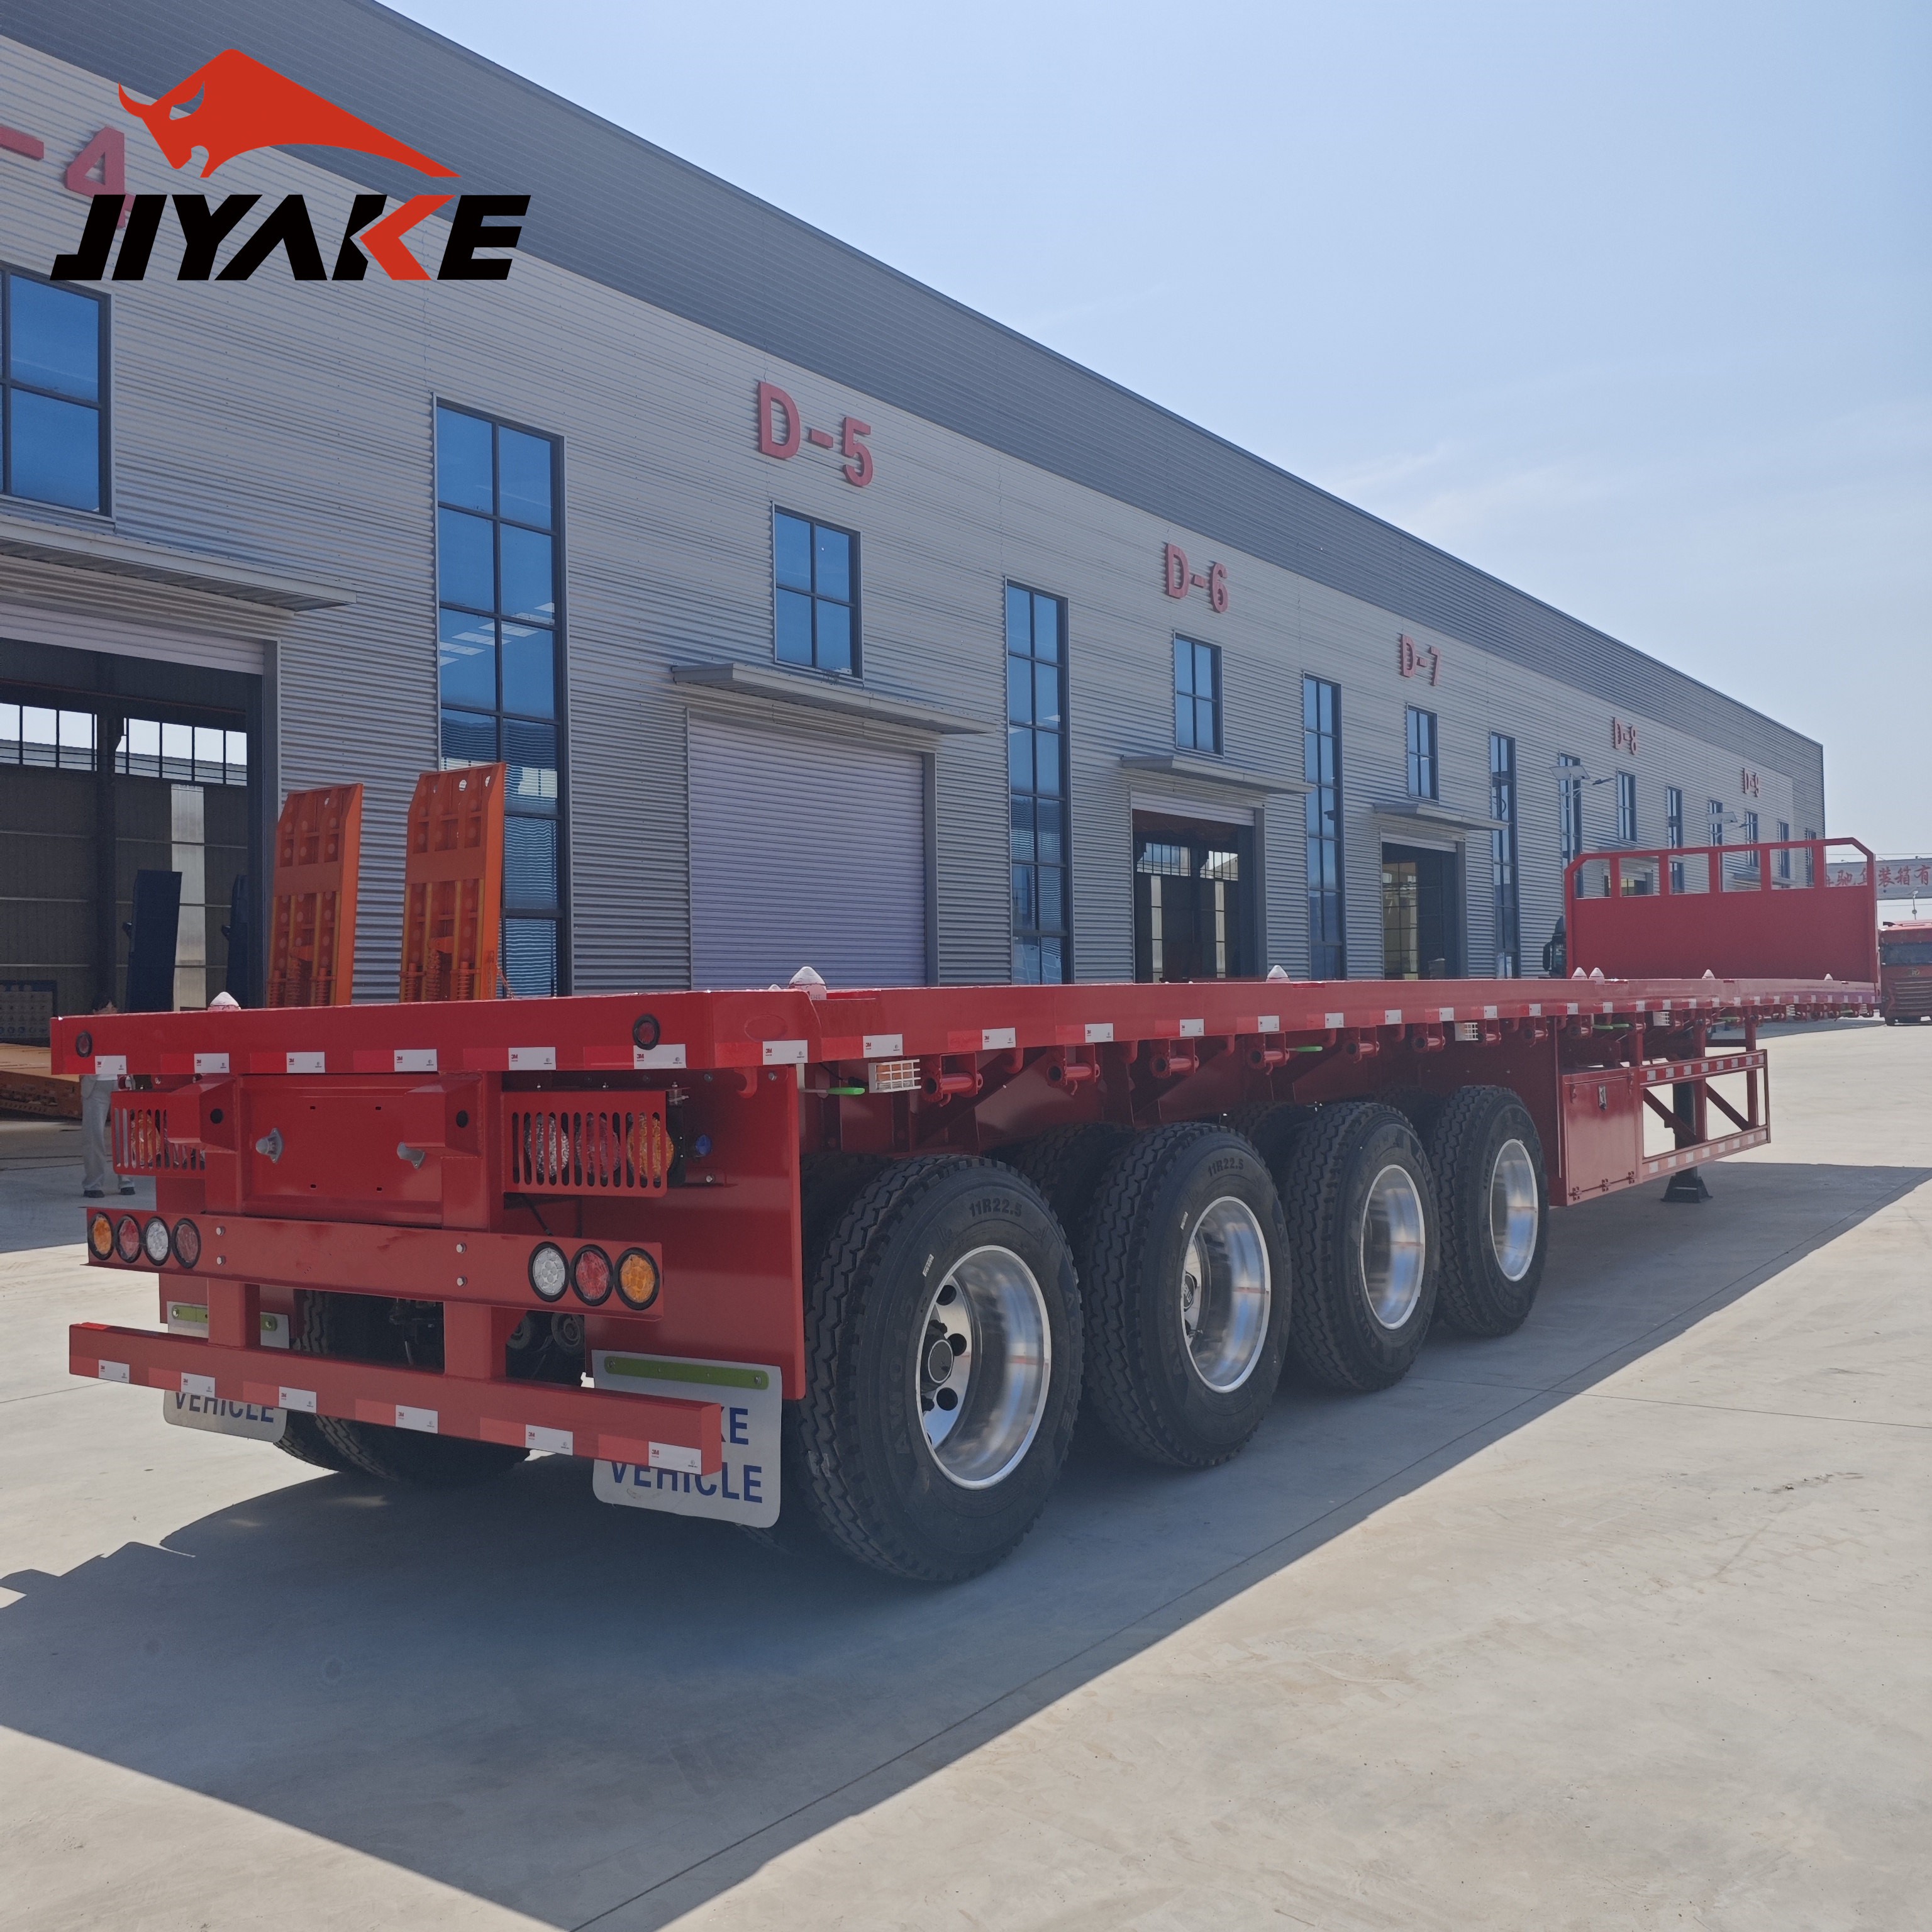
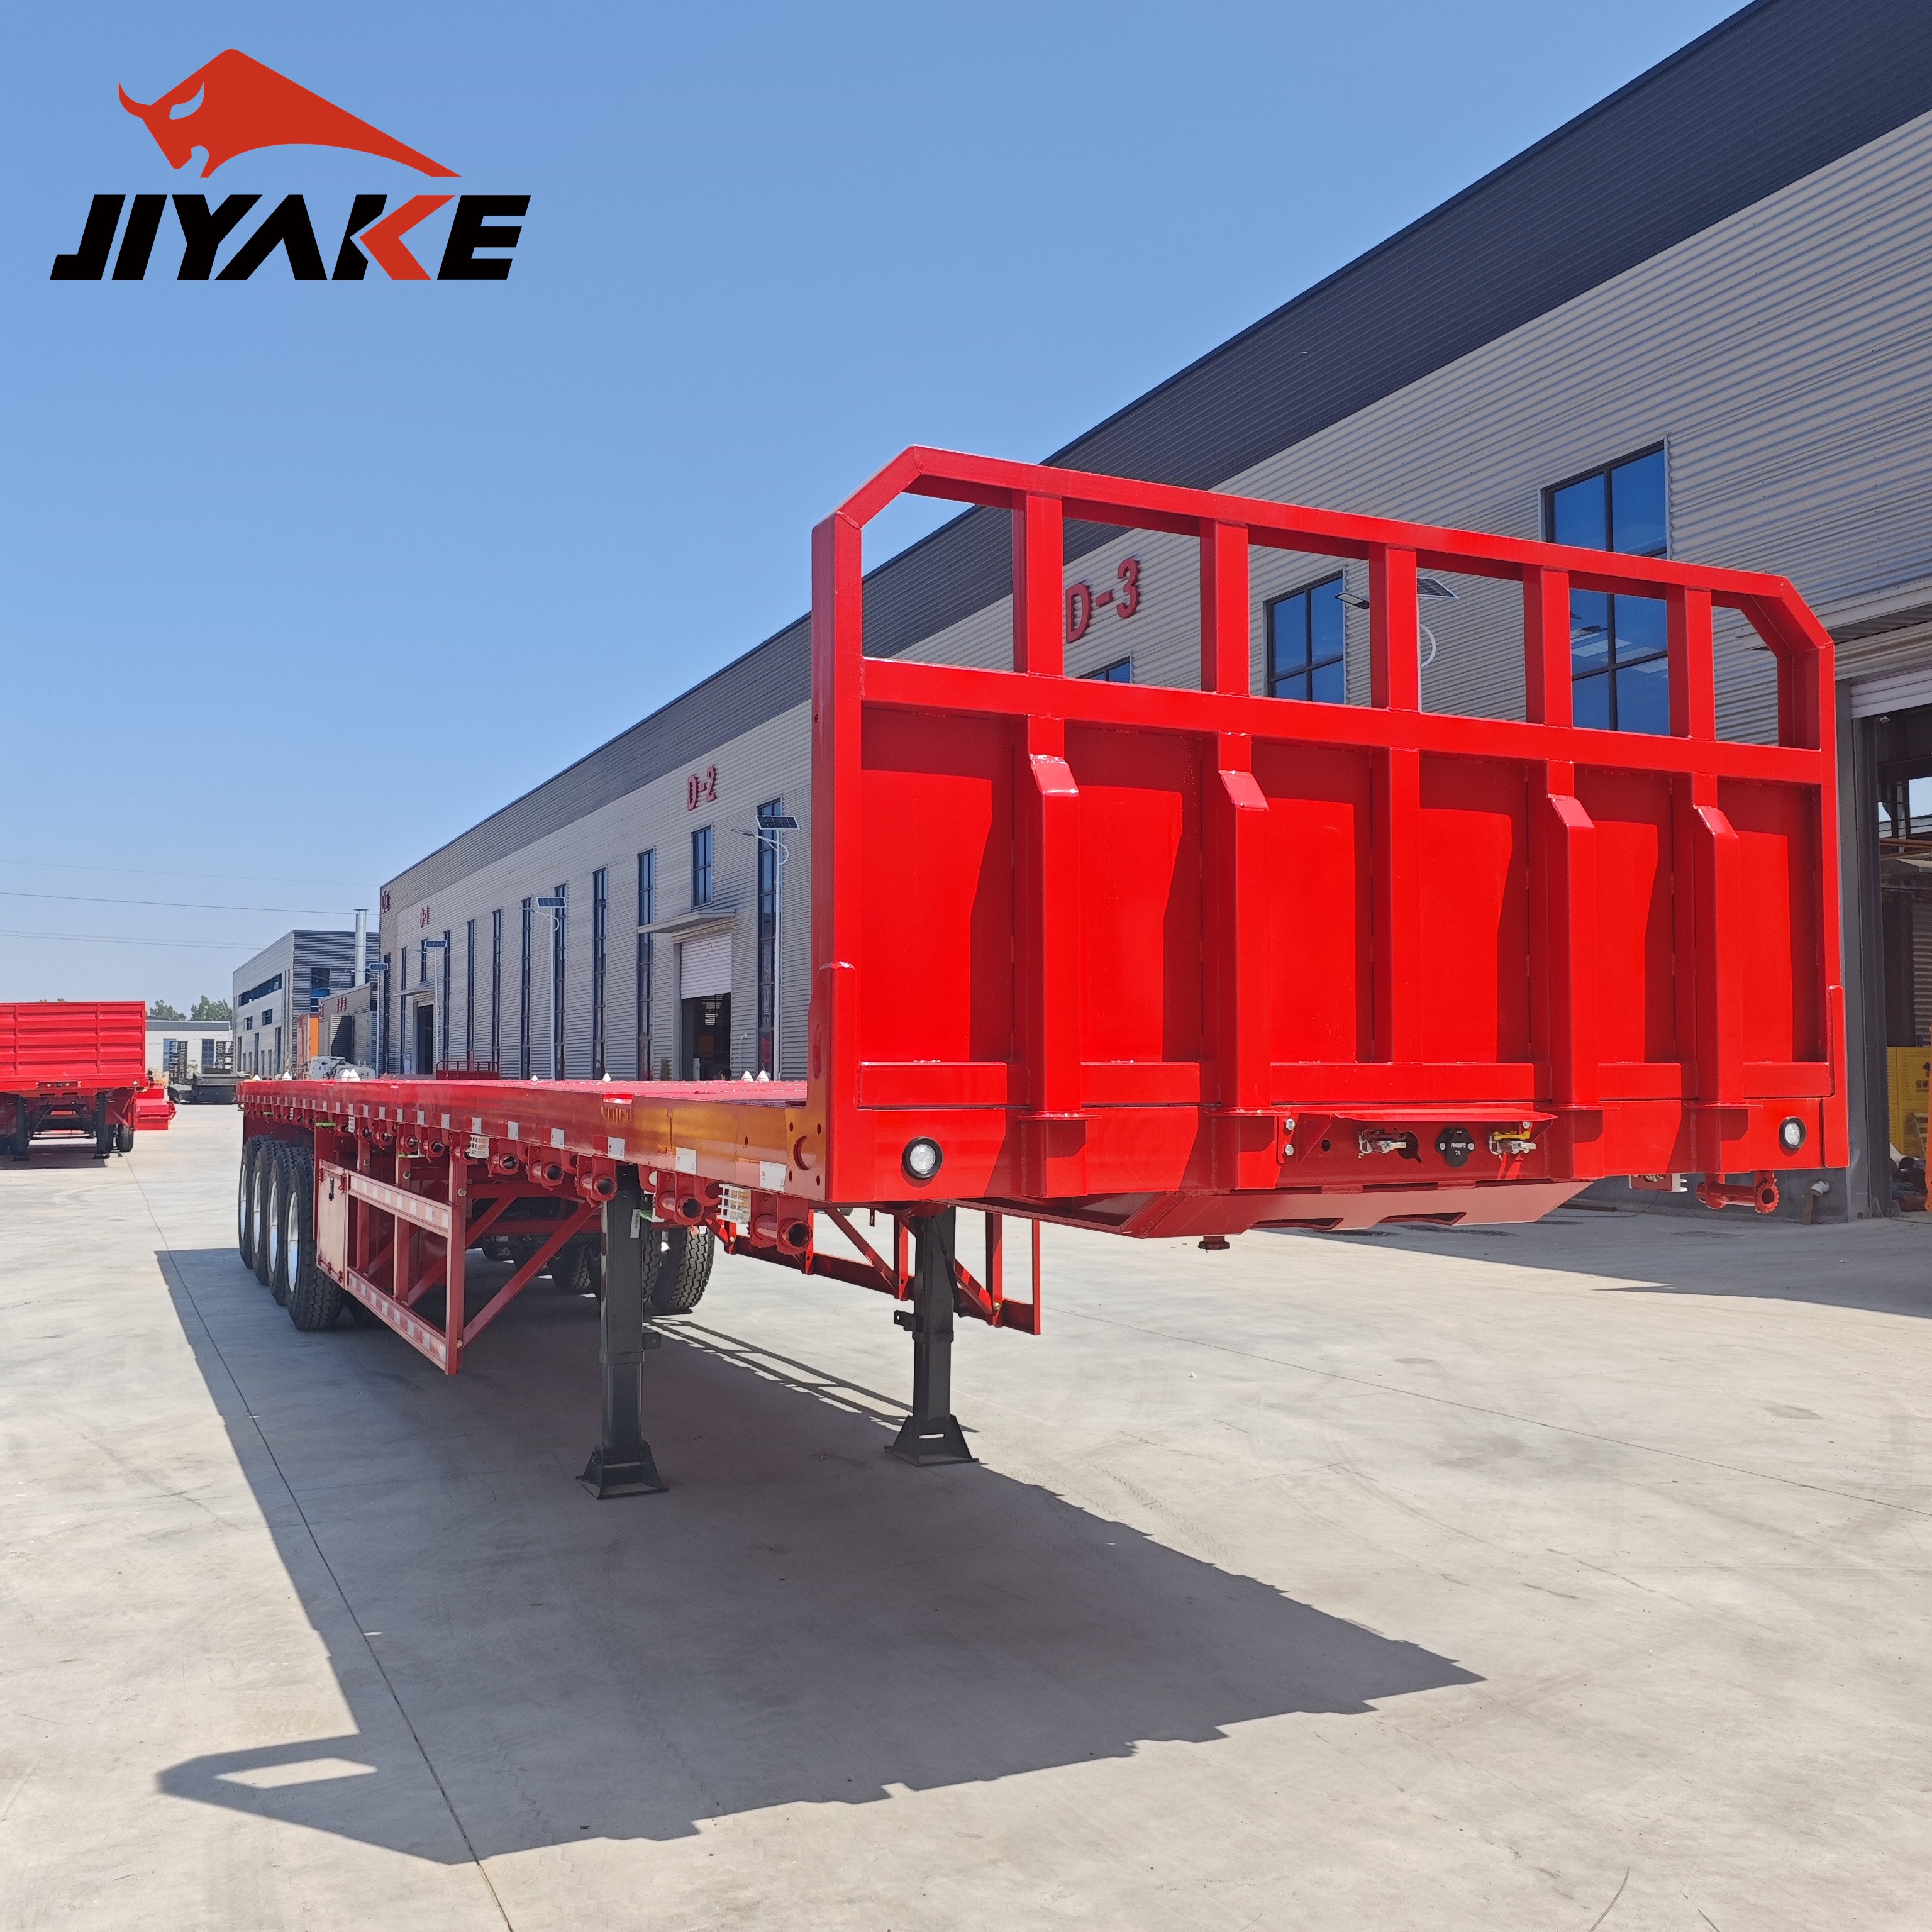
Les catégories d’équipement doivent rester distinctes. Unesemi-remorque surbaissée à 4 essieux doit faire l’objet d’une évaluation séparée lorsque le chargement de machines ou les exigences de hauteur du plateau justifient une configuration surbaissée. Son prix ne doit pas servir de référence directe pour une remorque plateau classique de 40 ft. Toute incohérence entre le titre d’un produit et les détails relatifs à ses essieux ou à sa capacité doit être résolue dans les spécifications signées avant l’approbation du financement.
Comparer les offres sur la même base de remboursement
Demandez un échéancier complet des remboursements au lieu de vous fier au taux affiché. La comparaison doit préciser le montant financé, l’apport, la fréquence des paiements, la méthode de calcul des intérêts, les frais obligatoires, le paiement final et le montant total à payer. Vérifiez si le taux est fixe ou variable et si les paiements commencent avant que la remorque soit disponible pour l’exploitation.
Un taux d’intérêt « forfaitaire », calculé sur le principal initial, n’est pas directement comparable à un taux calculé sur le capital restant dû. De même, un loyer de crédit-bail peut exclure une option d’achat en fin de contrat ou imposer des conditions de restitution. Comparez les flux de trésorerie réels à leurs dates d’échéance, et non les seuls pourcentages annoncés.
L’exemple hypothétique suivant illustre l’effet de l’allongement de la durée du prêt. Il suppose un prix d’achat de $30,000, un apport de $6,000 et un financement de $24,000 à un taux nominal annuel fixe de 10%, calculé mensuellement. Les paiements sont effectués en fin de mois, sans frais ni paiement ballon. Ces chiffres sont donnés à titre illustratif et ne constituent pas des offres du marché.
Les totaux sont arrondis indépendamment. La durée plus longue libère environ $99 de trésorerie par mois, mais ajoute près de $1,400 d’intérêts et une année supplémentaire de remboursements. Ce compromis peut se justifier si la liquidité a une valeur opérationnelle mesurable. Il ne doit pas être confondu avec une réduction du coût d’acquisition.
Un paiement ballon doit faire l’objet d’une analyse distincte. Il réduit les mensualités en laissant le principal impayé jusqu’à l’échéance ; il ne supprime pas cette obligation. Comparez le montant du paiement ballon à une valeur nette de cession prudente et déterminez comment serait financé tout déficit. Les recettes attendues de la revente ne constituent pas des liquidités garanties, et il ne faut pas présumer qu’un refinancement sera toujours disponible.
Évaluer la capacité de remboursement à partir des encaissements, et non du chiffre d’affaires prévisionnel
La remorque ne génère pas de trésorerie dès sa livraison. L’immatriculation, l’inspection, la disponibilité du tracteur, la planification par le client et les conditions de paiement peuvent retarder le premier encaissement, alors que les frais de financement ont déjà commencé à courir. Un apport qui épuise le fonds de roulement peut donc être plus risqué qu’une mensualité modérément plus élevée.
Modélisez la contribution de trésorerie attribuable à la remorque après déduction des coûts d’exploitation supplémentaires. Incluez notamment les pneus, les freins, les roulements, l’assurance, les inspections, le stationnement et l’entretien. Si l’investissement exige une capacité supplémentaire de tracteur, des conducteurs, du carburant ou de la sous-traitance, tenez également compte de ces coûts. Évitez de comptabiliser deux fois les coûts déjà intégrés à la marge de transport.
Un seuil opérationnel utile est le suivant :
Nombre de trajets payés requis par mois = (service mensuel de la dette + coûts fixes de trésorerie de la remorque + provision pour entretien) ÷ contribution par trajet payé avant ces coûts.
Cette formule n’est valable que si la contribution reflète la rentabilité réelle des itinéraires, y compris les repositionnements à vide et les coûts pertinents du tracteur et du conducteur. Il faut également convertir les trajets facturés en dates d’encaissement. Un mois rentable sur le papier peut tout de même entraîner un manque de trésorerie pour les remboursements si les clients paient en retard.
Testez des difficultés opérationnelles concrètes plutôt que d’appliquer une baisse arbitraire du chiffre d’affaires. Il peut s’agir de la perte d’un transport sous contrat, de plusieurs semaines sans travail, du remplacement d’un pneu coûteux ou de l’allongement du délai de paiement d’un client. Le résultat déterminant est le solde de trésorerie minimal et le financement nécessaire pour honorer les paiements, et non uniquement les prévisions de bénéfice annuel.
Distinguer le coût de détention des flux de trésorerie du financement
Une comparaison du coût sur le cycle de vie doit inclure les frais d’acquisition et de mise en service, l’entretien, l’assurance, les inspections, les frais de financement et les coûts de cession, déduction faite du produit net de revente. Appliquez les mêmes hypothèses de durée de détention et de charge de travail à toutes les options.
N’ajoutez pas à ce coût de détention à la fois le prix d’achat et les remboursements du principal du prêt. Le remboursement du principal couvre le financement de l’acquisition ; le compter une nouvelle fois revient à dupliquer le coût de l’actif. En revanche, dans les prévisions de liquidité, incluez l’apport et chaque remboursement prévu, car il s’agit dans tous les cas de mouvements de trésorerie réels.
L’amortissement relève de l’analyse comptable et ne constitue pas un paiement de trésorerie supplémentaire. Le traitement fiscal des déductions et des intérêts dépend de la juridiction et de la structure du contrat. N’intégrez un avantage fiscal au modèle que lorsque son admissibilité et son calendrier sont établis.
Les risques liés à l’entretien influent également sur la décision de financement. Une durée de prêt qui laisse des remboursements à effectuer alors que le renouvellement de composants importants est prévu peut concentrer les besoins de trésorerie. Examinez les services d’assistance à l’entretien et la disponibilité des pièces en parallèle de l’échéancier de remboursement ; la seule couverture de garantie ne compense pas les pertes de temps d’exploitation.
Adapter la dette à la durée de détention — et à la devise
Une vente prévue avant l’échéance du prêt nécessite un calcul de sortie : produit de vente attendu, diminué des frais de vente, du solde restant dû et de toute pénalité de remboursement anticipé. Comparez ces montants à la date de cession prévue, et pas uniquement à la fin du contrat de financement. Une durée de prêt longue peut laisser l’entreprise devoir davantage que la valeur réalisable de la remorque.
Pour les achats transfrontaliers, distinguez la devise de paiement au fournisseur, la devise de financement et celle des recettes d’exploitation. Un prêt en devise étrangère peut afficher un taux plus faible, mais créer un risque de remboursement si les recettes sont encaissées dans une autre devise. Évaluez l’évolution du taux de change sur la durée de la dette et chiffrez séparément toute couverture, sans considérer le taux de conversion initial comme permanent.
Les conditions contractuelles peuvent également modifier le niveau de risque effectif. Vérifiez les sûretés portant sur d’autres actifs, les garanties, l’assurance obligatoire, les pénalités de retard, les modalités de remboursement anticipé ainsi que les restrictions concernant la vente ou l’utilisation transfrontalière. Déterminez qui supporte la charge de trésorerie en cas de retard de livraison et si les échéances de paiement au fournisseur sont alignées sur l’inspection et la réception.
Conditionner l’approbation à un plan financé en cas de scénario défavorable
Une approbation défendable consigne les spécifications convenues, le coût livré, l’échéancier complet du financement, une contribution d’exploitation réaliste et une réserve minimale de liquidités. Tout paiement ballon ou déficit en cas de cession anticipée doit être associé à une source de financement identifiée, plutôt que de reposer sur l’hypothèse d’une revente avantageuse ou d’un refinancement.
La mensualité la plus faible peut être le bon choix si la préservation de la trésorerie favorise la fiabilité de l’exploitation et si le surcoût du financement est acceptable. Mais si la capacité de remboursement dépend d’une utilisation ininterrompue, du paiement immédiat des clients et d’une valeur de revente optimiste, la structure de financement est trop fragile, même si la mensualité respecte le budget.
Laisser une réponse

Service de qualité première classe et équipe professionnelle après-vente.
Contactez-nous
*Nous respectons votre confidentialité et toutes les informations sont protégées.